

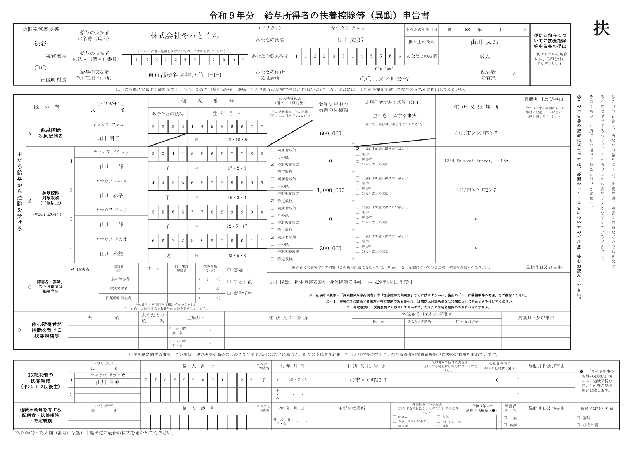
給与所得者の扶養控除等(異動)申告書のテンプレート
見本を確認し、使いたい形式でダウンロードできます。
給与所得者の扶養控除等(異動)申告書のエクセルでできること
- 国税庁の様式どおり令和9年分・令和8年分の表面の欄と配置をセルで再現。裏面の記載要領は国税庁のPDFで確認できます。QRと装飾は含みません。
- 令和9年分・8年分年分ごとのシートが入っています。
- 記入例つきExcel・スプレッドシートは記入例のタブ、PDF は記入例のファイルがあります。
- 入力の助けセルを選ぶと書き方が出ます。リストから選ぶだけの欄もあります。Excel・スプレッドシート
使う形式を選ぶ
A4 横 · 令和9年分・令和8年分 · 3形式
給与の支払者へ提出する扶養控除等申告書です。令和9年分の空欄・記入例と、令和8年分の空欄を収録し、本人情報・源泉控除対象配偶者・源泉控除対象親族・住民税に関する事項を入力できます。各シートはA4横1枚で、金額や控除の自動計算は行いません。
Excel・スプレッドシート(記入例のタブ入り)
 Excel.xlsx ・ 122 KB
Google スプレッドシートコピーを作成 ・ Google のログインが必要
空欄
 PDF.pdf ・ 809 KB
記入例
PDF.pdf ・ 477 KB
年末調整に間に合うよう準備中。できたらこのページでお知らせ。
形式: //
扶養控除等申告書の扶養親族の情報は、給与計算ソフトに登録すれば毎月の源泉徴収と年末調整に使えます
不具合・使いにくい点を教えてください
次に使えるツール・テンプレート


給与所得者の扶養控除等(異動)申告書にはどんな欄がありますか?
- 所轄税務署長等
- 給与の支払者の名称(氏名)
- あなたの氏名
- あなたの個人番号
- あなたの住所又は居所
- 世帯主の氏名
- 配偶者の有無
- 源泉控除対象配偶者
- 源泉控除対象親族
- 老人扶養親族
- 特定扶養親族・特定親族
- 所得の見積額
- 非居住者である親族
- 生計を一にする事実
- 障害者又は勤労学生の内容
- 他の所得者が控除を受ける扶養親族等
- 16歳未満の扶養親族
- 退職手当等を有する配偶者・扶養親族・特定親族
- 異動月日及び事由
| 用紙 | A4 横 1 ページ(3 シート) |
|---|---|
| 型 | 官公庁様式 |
| 欄の数 | 19 列 |
| 落とせる形式 | Excel・PDF・Google スプレッドシート(Google スプレッドシートは Google のログインが必要) |
Excel(エクセル)・PDF は、登録もメールアドレスの入力も要らずにそのまま落とせます。Google スプレッドシートもあります(こちらは Google のログインが要ります)。
パソコン仕事で使う物を比べるPR

給与所得者の扶養控除等(異動)申告書の書き方で迷いやすいところ
令和9年分と令和8年分はどちらを使いますか?
令和9年の給与について申告するときは令和9年分を使います。令和8年中の入社や扶養状況の変更には令和8年分を使います。
原則としてその年最初の給与支払日の前日までに勤務先へ提出します。途中入社は入社後最初の給与支払日の前日まで、異動があった場合は異動後最初の給与支払日の前日までです。ブックは令和9年分の空欄・記入例、令和8年分の空欄の順で、空欄PDFも令和9年分・令和8年分の順に収録しています。国税庁・申告手続の案内「提出時期」。
A欄の源泉控除対象配偶者には誰を書きますか?
令和9年分では、本人の所得見積額が900万円以下で、生計を一にする配偶者の所得見積額が95万円以下の場合に記載します。
青色事業専従者として給与の支払を受ける人や白色事業専従者は除きます。A欄は配偶者控除の要件である62万円以下という基準とは異なります。年末調整で配偶者(特別)控除を受けるためには、A欄の記載の有無にかかわらず配偶者控除等申告書も必要です。国税庁・令和9年分記載例(1ページ・2の❶)。
B欄の特定扶養親族と特定親族はどう選びますか?
令和9年分では、19歳以上23歳未満の親族の所得見積額が62万円以下なら特定扶養親族、62万円超100万円以下ならB欄の特定親族に該当します。
令和9年分の対象年齢は平成17年1月2日から平成21年1月1日までに生まれた人です。特定親族そのものの所得要件の上限は123万円ですが、この申告書のB欄に記載する源泉控除対象親族は100万円以下に限られます。生計同一などの要件も確認してください。国税庁・令和9年分様式(裏面4の④〜⑨)。
所得の見積額には給与の収入額をそのまま書きますか?
給与だけの場合は、給与の収入額から給与所得控除額を差し引いた所得の見積額を書きます。収入額をそのまま記入する欄ではありません。
令和9年分の扶養親族の所得要件は62万円以下(給与だけなら収入136万円以下)です。このExcelは所得や控除額を自動計算しません。令和8年分は公表PDFの裏面に改正前の58万円などが残っていますが、令和8年12月1日以後に支払う給与等から改正後の所得要件が適用されます。国税庁・令和9年分様式(裏面2の⑹・4の④)、源泉所得税の改正のあらまし(2ページ)。
16歳未満の子はどこに書きますか?
下部の「住民税に関する事項」にある「16歳未満の扶養親族」欄に記入します。令和9年分は平成24年1月2日以後に生まれた人が対象です。
氏名・個人番号・続柄・生年月日・住所・所得見積額などを確認します。源泉徴収される退職手当等の支払を受ける16歳未満の扶養親族で、退職所得を含む所得の見積額が62万円を超える場合は、「16歳未満の扶養親族」欄には記載せず、下段の「退職手当等を有する配偶者・扶養親族・特定親族」欄だけに記入します。個人番号の記載を省略できるかは勤務先に確認してください。国税庁・令和9年分様式(裏面2の⑵・⑾)。
注記
国税庁「給与所得者の扶養控除等(異動)申告書」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm)の令和9年分・令和8年分の表面をセルで再現しています。提出先の最新の様式を確かめてください。裏面の記載要領は国税庁のPDFをご確認ください。令和8年分の公表PDFの裏面にある58万円等は改正前の説明で、令和8年12月の年末調整では改正後の要件を確認してください。
最終更新: 2026-10-14
ツールも、テンプレートも。
日々の「これも」に。
ファイルを整える。書類をつくる。
仕事の小さな用事を、ここから。
 PDF圧縮
 PDF結合
 画像圧縮
 消費税計算
 PDF Word変換
 PDF Excel変換
 請求書
 見積書
 出勤簿
 取引先名簿
 経費精算書
 議事録