

報酬、料金、契約金及び賞金の支払調書のテンプレート
見本を確認し、使いたい形式でダウンロードできます。
報酬、料金、契約金及び賞金の支払調書のエクセルでできること
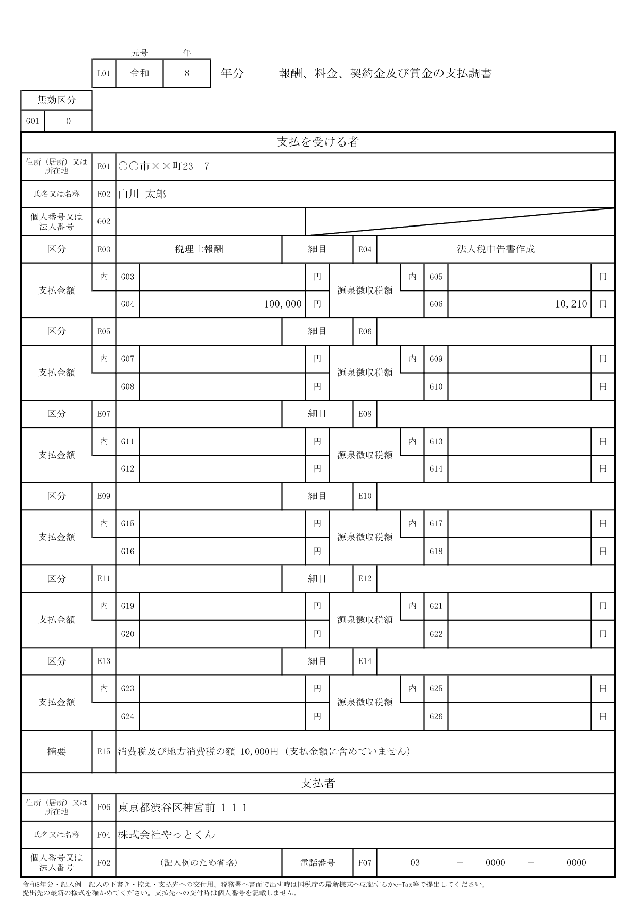
- 国税庁の様式どおり令和8年8月改訂の欄順・欄番号・6件分の区分をセルで再現。QR・様式IDを除いた下書き・控え・支払先への交付用です。
- 令和8年分年分ごとのシートが入っています。
- 記入例つきExcel・スプレッドシートは記入例のタブ、PDF は記入例のファイルがあります。
- 入力の助けセルを選ぶと書き方が出ます。リストから選ぶだけの欄もあります。Excel・スプレッドシート
使う形式を選ぶ
A4 縦 · 令和8年分 · 3形式
報酬・料金等の支払先、区分・細目、支払金額と源泉徴収税額を記入する令和8年分の様式です。国税庁の令和8年8月改訂様式に沿って6件分の区分と未払・未徴収の内書き欄を設け、Excel(エクセル)の空欄と記入例を収録しています。金額は手入力で、記入の下書き・控え・支払先への交付用で、税務署へ書面で出す時は国税庁の最新様式へ転記するか、e-Tax等で提出してください。
ご注意 記入の下書き・控え・支払先への交付用です。税務署へ書面で出す時は、国税庁の最新の様式(QR・様式 ID 付き)に書き写すか、e-Tax 等で提出してください。
Excel・スプレッドシート(記入例のタブ入り)
 Excel.xlsx ・ 28 KB
Google スプレッドシートコピーを作成 ・ Google のログインが必要
空欄
 PDF.pdf ・ 97 KB
記入例
PDF.pdf ・ 124 KB
給与も払っているなら、1月末までに渡す給与の源泉徴収票は、給与計算ソフトなら年末調整の結果から作れます
不具合・使いにくい点を教えてください
次に使えるツール・テンプレート


報酬、料金、契約金及び賞金の支払調書にはどんな欄がありますか?
- 元号・年分
- 無効区分
- 支払を受ける者
- 住所(居所)又は所在地
- 氏名又は名称
- 個人番号又は法人番号
- 区分
- 細目
- 支払金額
- 支払金額の内書き
- 源泉徴収税額
- 源泉徴収税額の内書き
- 摘要
- 支払者
- 電話番号
| 用紙 | A4 縦 1 ページ(2 シート) |
|---|---|
| 型 | 官公庁様式 |
| 欄の数 | 15 列 |
| 落とせる形式 | Excel・PDF・Google スプレッドシート(Google スプレッドシートは Google のログインが必要) |
Excel(エクセル)・PDF は、登録もメールアドレスの入力も要らずにそのまま落とせます。Google スプレッドシートもあります(こちらは Google のログインが要ります)。
パソコン仕事で使う物を比べるPR

報酬、料金、契約金及び賞金の支払調書の書き方で迷いやすいところ
どの報酬を記載し、いくらから提出が必要ですか?
「区分」には税理士報酬・弁護士報酬・原稿料などの名称を記入し、提出範囲は支払の種類ごとに確認します。税理士・弁護士等への報酬などは、同一人への令和8年中の支払金額の合計が5万円を超えるものが対象です。
外交員・集金人・電力量計の検針人・プロボクサー、ホステス等の報酬や広告宣伝の賞金は、同一人への年間合計が50万円を超えるものが対象です。馬主が受ける競馬の賞金は、1回の賞金が75万円を超える支払を受けた人について、その年の全支払金額が対象になります。医療情報基盤・診療報酬審査支払機構の診療報酬は年間50万円超が原則ですが公共法人等への支払は除かれます。法人への支払など源泉徴収をしていないものでも、提出範囲に該当すれば提出が必要です。国税庁・令和8年分の手引23〜24頁で確認してください。
「細目」は報酬の内容に応じて記入します。例えば弁護士等は関与した事件名等、原稿料・さし絵料は支払回数、印税は書籍名です。記入例では区分を「税理士報酬」、細目を「法人税申告書作成」としています。同手引24頁に記載例があります。
支払金額は消費税込みで書きますか?
原則は消費税等を含めた金額ですが、消費税等が明確に区分されていれば税抜金額を記載できます。税抜で記載する場合は、「摘要」に消費税及び地方消費税の額を書きます。
提出範囲の金額基準も原則は税込で判定し、明確に区分された消費税等を除いて判定することもできます。記入例は報酬100,000円を支払金額欄に、消費税等10,000円を摘要欄に記載しています。国税庁・令和8年分の手引35頁を参照してください。
源泉徴収税額は自動計算されますか?
この様式では自動計算しません。報酬の種類と支払ごとの条件を確認し、令和8年分の所得税と復興特別所得税の合計額を手入力します。
居住者の税理士や弁護士等への報酬は、同一人への1回の支払額が100万円以下なら10.21%、100万円を超える部分は20.42%で計算し、1円未満を切り捨てます。年の合計額に一律の税率を掛けるものではありません。国税庁No.2798を確認してください。
記入例の100,000円×10.21%=10,210円は、報酬と消費税等が請求書で明確に区分されている場合の国税庁No.6929の税理士報酬の設例に合わせています。報酬の種類によって計算方法が異なるため、この税率を全区分へ一律に使わないでください。
まだ支払っていない報酬は「内」に書くだけでよいですか?
未払額も支払金額の総額に含めたうえで、作成日現在の未払額を上段の「内」に記入します。源泉徴収税額も支払金額に対応する総額を下段に書き、未払のため未徴収の税額を上段に内書きします。
この様式の元号・年分は「令和」「8」を初期値としています。令和8年中に支払が確定したものを集計し、未払・未徴収がなければ上段は空欄にします。未払に対応する税額を見積りで記載し、後日実際の税額と異なった場合は訂正します。国税庁・令和8年分の手引24頁を参照してください。
税務署提出用には支払を受ける者の個人番号又は法人番号を必ず記載し、支払先への交付用には個人番号を記載しません(国税庁・令和8年分の手引23頁「②支払を受ける者」)。
このExcelを税務署や支払先にそのまま提出・交付できますか?
記入の下書き・控え・支払先への交付用として使います。税務署へ書面で提出するときは国税庁の最新様式に転記するか、e-Tax等で提出してください。このExcelには税務署提出用のQR・様式IDがありません。
「個人番号又は法人番号」欄は用途に注意してください。支払先に写しを交付する際は、受取人・支払者の個人番号を記載できません。記入例では受取人の個人番号を空欄にしています。「無効区分」は新規・追加・訂正が0、無効が1です。国税庁の最新様式と手引23〜24頁を確認してください。
令和8年分の提出期限は令和9年2月1日です。令和9年1月以後は、その種類の法定調書について前々年に提出すべきであった枚数が30枚以上の場合、e-Tax等での提出が必要です。同手引1〜2頁を確認してください。
注記
出典:国税庁「報酬、料金、契約金及び賞金の支払調書」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100038.htm)。令和8年分として使用する令和8年8月改訂様式を基に、QR・様式IDを除いて作成しています。記入の下書き・控え・支払先への交付用です。税務署へ書面で出す時は国税庁の最新様式に書き写すかe-Tax等で提出し、提出先の最新の様式を確かめてください。支払先への交付用には個人番号を記載しないでください。
最終更新: 2026-10-14
ツールも、テンプレートも。
日々の「これも」に。
ファイルを整える。書類をつくる。
仕事の小さな用事を、ここから。
 PDF圧縮
 PDF結合
 画像圧縮
 消費税計算
 PDF Word変換
 PDF Excel変換
 請求書
 見積書
 出勤簿
 取引先名簿
 経費精算書
 議事録